「投資は怖い。銀行に預けておくのがいちばん安心」
「共働きなのに、思ったほどお金が貯まらない」
「資産3,000万円なんて、自分には関係ない数字だと思う」
お金のことを考えはじめた人なら、たぶん全部通ってきた道です。
こんにちは、よしハビットです。FP1級を持っていて、夫婦合算で資産3,000万円を超えました。
ただ、もともとの僕はかなり保守的な人間でした。銀行にどれだけお金があるかが、そのまま安心感で、幸せだったんです。
投資は、めちゃくちゃ怖かった。
社会人3年目のとき、貯金は100万円ほど。大学を出たときは親にお金を借りて海外旅行に行き、最初のボーナスで返したくらいです。
結論を先に書きます。
3,000万円までに効いたのは、特別な投資術ではありませんでした。
支出を見える化して、クレカを1枚にまとめて、固定費を見直す。そのうえで、余ったお金は銀行に置かずに証券口座へ。この順番です。
💡 この記事の要点まとめ
- 2019年ごろ旧NISAで投資を始め、2022年ごろ1,000万円、2024年に2,000万円、2025年に3,000万円(夫婦合算)
- やった順番は、支出の見える化 → クレカを1枚に → 固定費の見直し → 余ったお金は証券口座へ
- 携帯を変えただけで、年10万円近く浮いた。その分を投資に回した
- 最初はアクティブファンド。信託報酬が高いと知って、インデックスに切り替えた
- 失敗は、ソフトバンクの株を早く売ったこと。長期の複利のゲームにできていなかった
📌 この記事でわかること
- 投資が怖かった僕が、投資を始めたきっかけ
- 資産3,000万円までにやった順番と、その理由
- 固定費の見直しで、いちばん大きかったこと
- アクティブファンドからインデックスに変えた理由と、売って後悔した株
- 削らなかったお金と、3,000万円を超えて変わったこと
1. 【結論】資産3,000万円を共働きで作った順番
先に全体像を出しておきます。やったことは4つで、大事なのは順番でした。
資産3,000万円までにやった4つの順番
STEP1 支出を見える化する
↓
STEP2 クレカを1枚にまとめる
↓
STEP3 固定費を見直す
↓
STEP4 余ったお金は、銀行に置かずに証券口座へ
↓
給料日からあとは、自動で回る
投資の話が出てくるのは、最後のSTEP4です。その前の3つで、毎月いくら投資に回せるのかが決まります。
「続かないものは、意志ではなく仕組みで潰す」。お金も同じで、給料日からあとは仕組みで回るようにしています。
投資が怖くて、預金が安心だった僕
社会人になると、お金を使うのはほぼ土日だけになりました。飲みに行っても一番下なので、先輩が払ってくれます。
当時は金融機関に勤めていて、家賃の補助も大きかった。お金を使うところが、あまりなかったんです。
自己投資にはお金を使っていましたが、投資はしていません。お金は預金に置いたままでした。
2. 【実績公開】貯金100万円から、2025年に3,000万円(夫婦合算)
ここで、資産の推移を出しておきます。
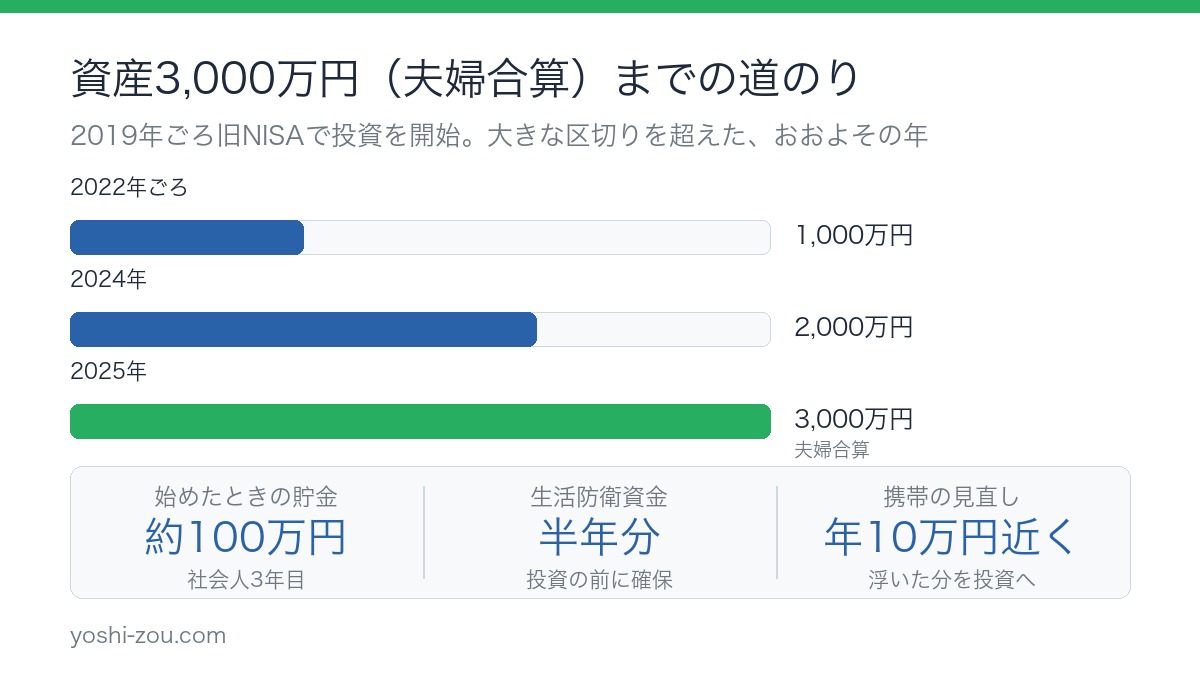
大きな区切りを超えたのは、2022年ごろに1,000万円、2024年に2,000万円、2025年に3,000万円です。3,000万円は、共働きの夫婦合算の金額です。
年収や手取り、運用の利回りは、この記事では書きません。そのかわり、何をどの順番でやったかはすべて書きます。
きっかけは「老後2,000万円問題」と、知り合いの誘い
2019年、金融庁の審議会の報告書をきっかけに「老後2,000万円問題」が話題になりました(金融審議会 市場ワーキング・グループ報告書)。
ちょうどその頃、証券会社にいる知り合いと何度か飲みに行っていました。勤務地が同じだったんです。そこで「始めませんか」と誘われました。
投資は怖い。でも、自分でも興味はありました。
そこでNISAから始めてみることにしたんです。2019年ごろ、旧NISAでした。
同棲・結婚をへて、妻の口座でも
最初は僕ひとりの口座でした。その後、同棲や結婚をへて、妻の口座でも始めました。
2024年に新NISAが始まってからは、夫婦それぞれでクレカ積立を始めました。詳しくは新NISAのクレカ積立の記事に書いています。
3. 【STEP1】支出を見える化する。クレカは1枚に
手取りはほぼ一定。だから「毎月いくら残るか」を知る
最初にやったのは、支出の見える化です。
会社員なら、手取りの額はだいたい一定です。そのうえで毎月いくら使い、いくら残るのか。ここを見ておかないと、自分にどれだけ投資の余力があるのかが分かりません。
支出の管理のしかたは、支出管理のコツの記事にもまとめています。
見える化とは、クレカを1枚にまとめること
見える化と同時にやったのが、クレカを1枚にまとめることです。
あちこちから引き落としがあると、何にいくら使っているのか、まったく見えません。僕は、支出の見える化=クレカをまとめることだと考えています。
カードを1枚にまとめた話は、クレカ集約の記事に詳しく書きました。
給料日からあとは、自動で回る
いまは、アプリで支出を全部見える化しています。
給料が入ると、クレカの引き落とし分は自然に引かれます。投資の積立日も決まっているので、その日までに必要な分が銀行口座に入っているようにしています。ここは完全に仕組み化している部分です。
給料日からあとの流れ
- アプリで、支出を全部見える化しておく
- 給料が入ったら、クレカの引き落とし分は自動で引かれる
- 積立日までに、必要な分が口座に入っているようにしておく
- 家計の見直しは、月1回くらい
4. 【STEP2】固定費を見直す。携帯だけで年10万円近く
見える化ができたら、次は固定費です。主に見直したのは、携帯料金でした。
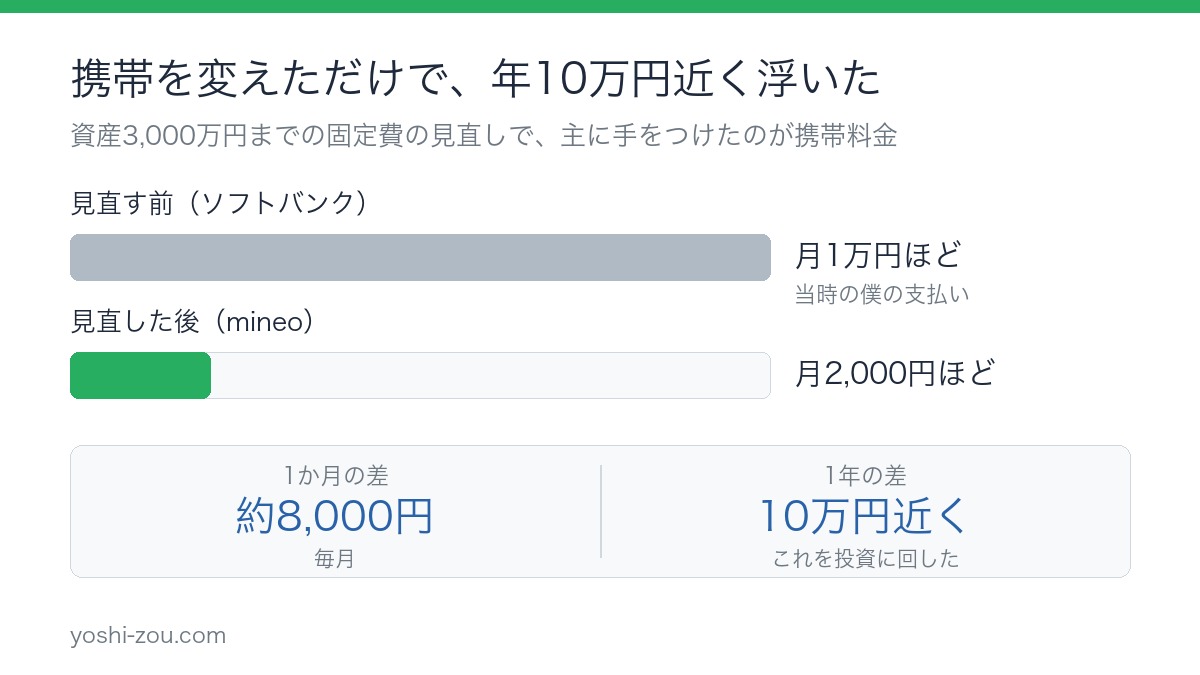
当時はソフトバンクで、毎月1万円ほど払っていました。これをmineoに変えるだけで、月2,000円ほどになりました。
差は月8,000円。1年で10万円近くです。固定費の見直しは、すごくインパクトが大きいと感じました。
通信費の見直しは、通信費見直しの記事にもまとめています。
浮いたお金を投資に回して、「無駄」の大きさに気づいた
浮いた分は、投資に回しました。その結果、その分の投資額がかなり増えていたんです。
無駄だったお金も、投資に回すとこんなに変わるんだ。固定費を下げる意味が、ここで実感として分かりました。
食費のように毎日がまんが要るものと違って、固定費は一度見直せば、そのあとは何もしなくても毎月効き続けます。
5. 【STEP3】余ったお金は、銀行に置かずに証券口座へ
増え方が変わった転機は、ここでした。
支出を見直して、本当に必要なものにそぎ落とす。そのうえで、余ったお金を銀行口座に置いておくのはもったいないと考えて、基本的に全部、証券口座に入れて投資するようにしました。
当時の相場もありましたが、資産は少しずつ増えはじめました。投資は大事だと思うようになり、入金する額もどんどん上がっていきました。
生活防衛資金は、半年分
ただし、全部を投資に回したわけではありません。生活防衛資金として、生活費の半年分ほどは持っていました。
急な出費や収入の変化があっても、投資を取り崩さずに済むお金です。考え方は生活防衛費の記事に書いています。
6. 【投資】アクティブからインデックスへ。失敗はソフトバンク株
最初はアクティブファンドだった
最初は、その証券会社の有名なファンドに入れていました。ゴリゴリのアクティブファンドです。
成績は、そこそこ良かったんです。ただ、投資を学んでいくうちに、信託報酬が高いことが分かってきました。そこでインデックスに切り替えて、いまはアクティブファンドはやっていません。
どちらが必ず得、ということはありません。ただ、信託報酬は持っている間ずっとかかるので、買う前に必ず確認してください。
いまはS&P500とナスダック、全世界株式を少し
いまはS&P500かナスダックに連動するものが中心で、全世界株式も少し持っています。長期・積立・分散の考え方は、投資の原則の記事に書いています。
あとは、SpaceXのように面白いと思った銘柄があれば、興味本位で少し買うこともあります。
失敗:ソフトバンクの株を、早く売った
失敗は、あまりないと思っています。ただ、これは失敗だったと言えるのが、ソフトバンクの株を早く売ってしまったことです。
現金があまりなかった時期に、ちょっと上がっていたので、そのまま売りました。今となっては、持っていたほうが全然良かったです。
そのときの相場の感覚で早めに切ってしまうのは、めちゃくちゃもったいない。複利を回して長期でやるゲームにできていなかったのが、失敗の本質でした。
相場が下がったら『サイコロジー・オブ・マネー』を思い出す
相場が下がると、人間なので当然めちゃくちゃ迷います。
そんなとき思い出すのが、『サイコロジー・オブ・マネー』です。株価が下がったときに焦るのは、人間の心理として必然だと書かれていました。
じゃあ、どう動くか。長期目線で見れば、市場が下がったときこそチャンス。この考え方を知ってから、相場が下がったときはここを大切にしています。
本の要約はサイコロジー・オブ・マネーの記事に書きました。
【PR】以下はアフィリエイトリンクです。リンク経由で購入されると、僕に紹介料が入ることがあります。報酬の有無で記事の内容を変えることはありません。Amazonのアソシエイトとして、よしハビットブログは適格販売により収入を得ています。
相場が下がったときの考え方を教えてくれた1冊
7. 【使い方】削らなかったお金:楽しみと、時間を生むもの
支出を見直したといっても、何でも削ったわけではありません。
楽しんでいるサブスクは、削らない
家計の見直しは、いまも月1回くらいしています。特にサブスクは、本当に必要かを考えます。
ただ、自分たちが楽しんでいるものは、無理して削る必要はないと思っています。NetflixもYouTubeプレミアムも、普通に契約しています。確かめるのは、見なくなったものがないか、です。
時間を生むものには、何十万円でも払う
逆に、しっかりお金をかけているものもあります。自己投資と、時間の効率化につながるものです。
スマホは最新型。洗濯機は、乾燥機付きの最新型。コーヒーを毎日飲むので、毎日スタバで買うのではなく、デロンギのコーヒーマシンを買いました。
時間が効率化されるもの、長い目で見てコスパがいいものは、何十万円するものでも買います。
8. 正直な注意点と、おすすめしない人
⚠️ 正直に前提を書いておきます
投資は元本保証ではありません。値下がりして、入れた金額を下回ることもあります。
僕の資産の増え方には、当時の相場の追い風もありました。同じ順番でやっても、同じ結果になるとは限りません。この記事は、特定の銘柄やファンドをすすめるものではありません。
こんな人には、おすすめしません
- 生活防衛資金がまだ無い人:僕は半年分ほどを持ったうえで、余りを投資に回しました。先に現金を確保したほうが安全です
- 短期で増やしたい人:僕の失敗は、短期の相場感で売ったことでした。この記事は長期で持つ前提です
- 楽しみまで削って貯めたい人:この記事は、楽しみは残したまま、無駄だけを削るやり方です
- 数年以内に使う予定のお金を増やしたい人:値下がりしたときに待てないお金は、投資に向きません
9. 資産形成でよくある質問
Q1. 投資が怖いです。何から始めればいいですか?
A. 僕も怖かったです。投資の前に、まず支出の見える化から始めました。毎月いくら残るかが分かると、投資に回せる額も決まります。
Q2. 固定費は何から見直せばいいですか?
A. 僕の場合は携帯料金でした。月1万円ほどだったのが、乗り換えて月2,000円ほどになり、1年で10万円近く浮きました。毎月かかるものほど、一度見直すと効果が続きます。
Q3. 生活防衛資金は、どのくらい必要ですか?
A. 僕は生活費の半年分ほどを持っていました。必要な金額は家庭によって違うので、自分の生活費から計算してみてください。
Q4. アクティブファンドとインデックスファンド、どちらがいいですか?
A. 僕は最初アクティブファンドでした。成績は悪くなかったものの、信託報酬が高いと知って、インデックスに切り替えました。どちらが必ず得ということはありませんが、信託報酬は持っている間ずっとかかるので、買う前に必ず確認してください。
Q5. 相場が下がったら、売ったほうがいいですか?
A. 僕は、短期の感覚で株を売ってしまったことを失敗だと思っています。下がったときに焦るのは人間として当然です。長期で持つと決めたお金なら、下がったときこそチャンスと考えるようにしています。
Q6. 資産3,000万円は、目指すべき金額ですか?
A. 3,000万円かどうかは、あまり大事ではないと思っています。大事なのは、自分が安心して暮らせる金額を計算して、そこを目指して行動に落とし込むことです。
10. まとめ:3,000万円を超えて変わったのは、時間の考え方
共働きで資産3,000万円を超えて、余裕が出ました。
いちばん変わったのは、会社との向き合い方です。ずっとこの会社に勤めないといけない、という思いは、本当になくなってきました。
これからの人生でいちばん大事なのは、時間だと思っています。会社員として働くことは、会社に時間を捧げている、という見方もできます。
その選択って、本当にいいんだっけ。そう自分に問いかけられるようになりました。一生この会社に勤め上げる、と考えていた保守的な僕からすると、大きな変化です。
3,000万円を目指すべきかどうかは、あまり重要ではありません。自分が安心して暮らせる金額をちゃんと計算して、そこを目指して行動に落とし込む。大事なのは、そこだと思っています。
今日やることを1つだけ挙げるなら、これです。
今月の手取りから、毎月いくら残っているかを1回だけ数えてみてください。
そこが、投資に回せるお金のスタート地点です。
※本記事は2026年10月時点の僕自身の体験に基づくものです。投資は元本保証ではなく、値下がりして投資した金額を下回ることがあります。特定の銘柄・ファンドをすすめるものではありません。投資の判断はご自身で行ってください。
※本記事はアフィリエイトリンク(Amazonアソシエイト)を含みます。Amazonのアソシエイトとして、よしハビットブログは適格販売により収入を得ています。

