「新NISAを始めたけれど、積立額をいくらにすればいいか分からない」
「クレカ積立がお得と聞くけれど、仕組みがよく分からない」
「相場が下がると、積立を止めたくなってしまう」
新NISAを本気で使おうとした人なら、たぶん全部通ってきた道です。
こんにちは、よしハビットです。FP1級を持っていて、資産は3,000万円まで積み上げてきました。共働きで、妻と2人で資産形成をしています。
僕は新NISAが始まった2024年から、新NISAのクレカ積立を続けています。使っているのは三井住友カード プラチナプリファードとSBI証券の組み合わせです。今は僕と妻でそれぞれ月10万円ずつ、上限まで積み立てています。
とはいえ、最初から迷いがなかったわけではありません。月5万円から10万円に上げるときは、正直かなり考えました。積立額を増やして日々の生活が回らなくなったら、本末転倒だからです。
結論を先に書きます。クレカ積立は、一度設定したら意志を1ミリも使わずにお金が積み上がる仕組みです。ただし、その前に支出管理を固めておくことが条件になります。
この記事では、僕が実際にやっている積立の中身と、額を上げる前に考えたこと、貯まったポイントの使い道まで正直に書きます。なお、評価額や利回りは書きません。数字の自慢ではなく、仕組みの話をしたいからです。
💡 この記事の要点
- 新NISAのクレカ積立を、夫婦それぞれ月10万円ずつ続けている
- 一度設定すれば、毎月の判断はゼロ。意志を使わずに積み上がる
- カードの利用ポイントも投資信託の購入に回している
- 積立額を上げる前に、支出管理を固めた。NISA貧乏では意味がない
- 相場が下がっても止めない。長期で考えているから
📌 この記事でわかること
- 夫婦で月10万円ずつ続けている新NISAのクレカ積立の中身
- クレカ積立で「意志を使わない」ための考え方
- ポイントの仕組みと、積立額が利用額に含まれない注意点
- 積立額を上げる前に支出管理を固めるべき理由
- 相場が下がったときに積立を止めない理由
1. 【現状】夫婦で月10万円ずつ、新NISAのクレカ積立を続けている
2024年は月5万円、5月からは上限の10万円
新NISAが始まった2024年から、僕はクレカ積立を始めました。
当時、クレカ積立で積み立てられる上限は月5万円でした。なので2024年の最初は、その上限の5万円からのスタートです。
その後、クレカ積立の上限が月10万円に引き上げられました。三井住友カードの積立では2024年5月の買付分から10万円まで積み立てられるようになり、そこからはずっと上限まで積み立てています。
妻の分も、同じ形で月10万円を積み立てています。共働きなので、夫婦それぞれの口座で同じ仕組みを動かしている形です。
積立先は、S&P500からナスダックへ
何に積み立てているかも書いておきます。
最初はS&P500に連動する投資信託を積み立てていました。最近は、ナスダックに連動する投資信託を積み立てています。
ここは僕個人の選択なので、真似をしてほしいという話ではありません。何に積み立てるかは、それぞれの考え方で決めるものだと思っています。
いまの積立の中身をまとめると、こうなります。
2. 【仕組み】新NISAのクレカ積立は、意志を1ミリも使わない
口座引き落としから、クレカ積立に変えた
クレカ積立を始める前から、積立投資自体はしていました。そのときは、普通に銀行口座からの引き落としです。
口座引き落としでも、自動で積み立てられる点は同じです。それでもクレカ積立に切り替えたのは、毎月の積立がカード決済になり、そのぶんポイントまで付いてくるからでした。
やっていることは変わらないのに、仕組みを変えるだけで受け取れるものが増える。手間をかけずに成果が上乗せされるのが、この切り替えの良さでした。
設定したら、あとは何も判断しない
クレカ積立の良さは、お得さよりも判断が発生しないことだと思っています。
一度設定してしまえば、毎月決まった日に、決まった額が勝手に買われます。「今月はいくら積み立てようか」「今は買い時だろうか」と考える場面がありません。
人は判断が増えるほど、どこかで止まります。今月は出費が多かったから、相場が怖いから、なんとなく面倒だから。止める理由はいくらでも見つかります。
判断そのものを無くしてしまえば、止める理由も生まれません。
💡 このブログの軸
「続かないものは、意志ではなく仕組みで潰す」
意志の力を使わないと回らない仕組みは、いずれ止まります。
お金の仕組みの中で、この考え方を一番きれいに形にできるのがクレカ積立だと感じています。
新NISAの枠をおさらいしておく
ここで、新NISAの枠を整理しておきます。数字は金融庁の説明に沿っています。
月10万円を12か月積み立てると、ちょうど年間120万円です。詳しい制度の説明は金融庁のNISA特設ページにまとまっています。
長期・積立・分散という投資の原則そのものについては、以前まとめた記事があります。
3. 【本題】クレカ積立のポイントも、勝手に投資に回る
年間400万円の利用で4万ポイント
僕はプラチナプリファードに、積立を除いて年間400万円を通しています。固定費も日々の買い物も、できるだけこのカード1枚に集めているからです。
このカードには、年間の利用額100万円ごとに1万ポイントがもらえる継続特典があります。僕の場合、400万円の利用で4万ポイントです。
そこに、普段の買い物で付くポイントや、コンビニで上乗せされるポイントが加わります。正確に集計したわけではありませんが、感覚としては年間10万ポイント近くを投資信託の購入に回せています。
カードを1枚に集めた経緯や、年会費の元を取れるかどうかの計算は、別の記事に詳しく書きました。
注意:積立額は、年間利用額に含まれない
ここは誤解しやすいので、はっきり書いておきます。
三井住友カードの公式サイトには、クレカ積立の積立額は、カードの年間利用額の集計対象にならないと明記されています。
つまり、月10万円を積み立てているからといって、年間利用額が120万円増えるわけではありません。積立で付くポイントの付与率は、積立以外で、どれだけカードを使っているかで決まります。
付与率は年間利用額の区分によって変わり、条件も見直されることがあります。具体的な率は、申し込む前に必ず三井住友カードのクレカ積立の公式ページで最新の条件を確認してください。
ポイントは使わずに、再投資する
貯まったVポイントは、基本的にすべて投資に回しています。
ポイントは、無料でもらえるものです。1万ポイントを買い物に使えば、1万円分の価値として使い切って終わりです。
一方で、投資の市場に置いておけば、1万円以上の価値になっているかもしれない。そして市場に置いておく時間が長いほど、その可能性は高まっていく。僕はそう考えています。
もちろん投資信託は値下がりすることもあるので、必ず増えるわけではありません。それでも、何もないところからお金が育っていく感覚があるので、ポイントは基本的にそのまま投資に回しています。
ポイントの使い方については、こちらでも書いています。
4. 【最重要】積立額を上げる前に、支出管理を先に固める
NISA貧乏では、意味がない
この記事で一番伝えたいのは、実はここです。
月5万円から10万円に上げるとき、僕が一番考えたのは日々の生活がちゃんと回るかどうかでした。
「NISA貧乏」という言葉があります。投資に回しすぎて、日々の生活が苦しくなってしまう状態のことです。
いくら将来のためとはいえ、今の生活が回らなくなったら本末転倒です。積立を続けること自体が苦しくなり、どこかで止めざるを得なくなります。それでは仕組みになっていません。
毎月これだけ積み立てても大丈夫、という確信を先に持つ
そこで、上げる前に支出を正しく管理することを徹底しました。
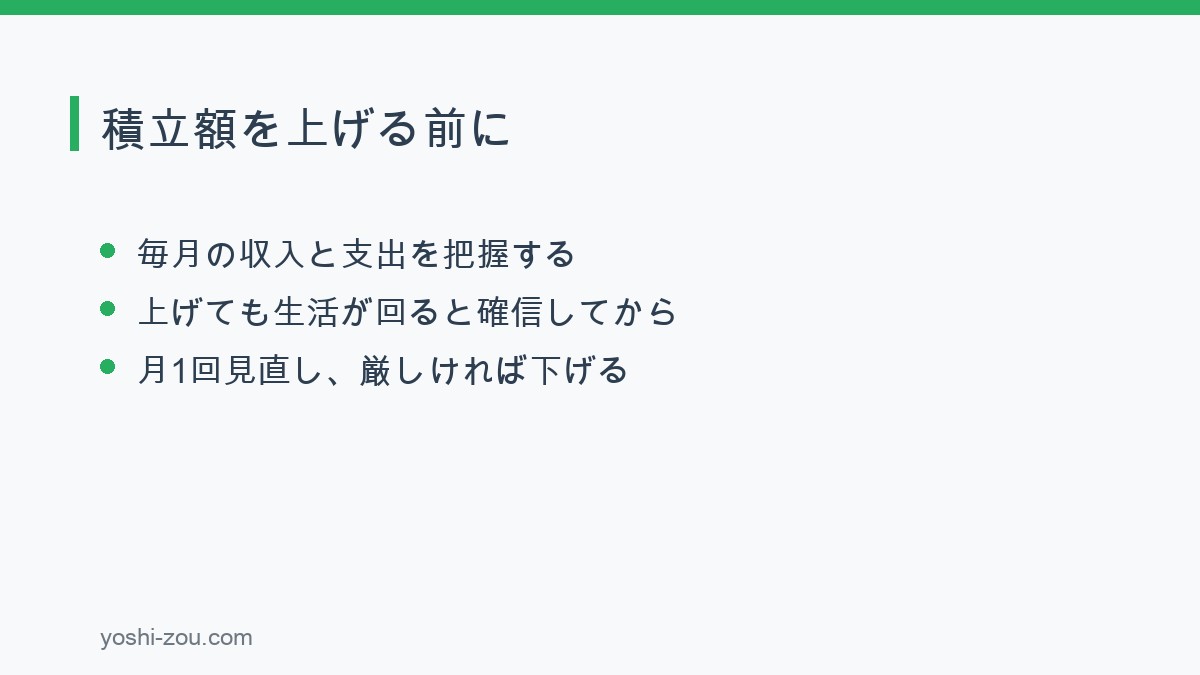
毎月いくら入ってきて、いくら出ていくのか。固定費はいくらで、自由に使えるお金はどれくらい残るのか。それを把握したうえで、月10万円を積み立てても生活が回るという確信を持ってから額を上げています。
積立額を増やすときこそ、支出の管理を見直すタイミングだと思っています。
支出管理のやり方そのものは、こちらの記事にまとめています。
月1回、家計を見直す。厳しければ下げていい
一度決めたら終わり、ではありません。
僕は月に1回くらいのペースで、支出や家計の状態を見直しています。生活の状況は変わっていくので、同じ積立額がずっと適切とは限らないからです。
もし厳しくなってきたら、当然、積立額を下げることも考えます。下げることは失敗ではありません。無理なく続けられる額に合わせることも、仕組みを長持ちさせるための調整です。
積立額を上げる前のチェックリスト
- 毎月の収入と支出を把握できているか
- 積立額を上げても、日々の生活が回るか
- 急な出費に備えるお金を、別に確保しているか
- 月に1回、家計を見直す時間を決めているか
- 厳しくなったら額を下げる、と先に決めているか
5. 【考え方】新NISAの枠を最短で埋めようとしている理由
市場に置くお金と時間を、できるだけ大きくする
僕はつみたて投資枠だけでなく、成長投資枠も含めて、できるだけ最短で枠を埋めようとしています。
理由は、投資の市場にどれだけ多くのお金を、どれだけ長い時間置いておくかで、リスクを平準化できると考えているからです。
これはあくまで僕個人の方針です。早く枠を埋めることが、誰にとっても正解だとは思っていません。生活に必要なお金や、近いうちに使う予定のお金まで投資に回すべきではないですし、どこまで投資に回すかは家計の状況で変わります。
相場が下がっても、無心で積み立てる
相場が大きく下がった時期も、積立は止めませんでした。
というより、相場をあまり気にしていません。長期目線で考えているので、目の前の相場の上げ下げには、あまり意味がないと思っているからです。
『JUST KEEP BUYING』や『サイコロジー・オブ・マネー』といった投資の本にも書かれていることですが、相場が下がったときは、同じ金額でより多くの口数を買えます。僕はそれを、むしろ前向きに捉えている部分も大きいです。
ただ一番大きいのは、やはり無心で積み立てていることです。考えないから、怖くならない。怖くならないから、止めない。これも仕組みの力だと思っています。
6. 【注意点】クレカ積立のデメリットと、おすすめしない人
ここまで良いところを書いてきましたが、万人に向く方法ではありません。正直に書いておきます。
知っておきたい5つの注意点
こんな人には、おすすめしません
⚠️ 向いていない人
- 急な出費に備えるお金がない状態で、積立額を増やそうとしている人
- 数年以内に使う予定のお金を、投資に回そうとしている人
- 相場が下がると、売りたくなってしまう人
- カードをほとんど使わず、年間の利用額が少ない人
逆に、毎月の支出を把握できていて、長く持ち続ける前提で積み立てたい人には、意志を使わずにお金を育てられる強い仕組みになると思います。
7. 新NISAのクレカ積立でよくある質問
Q1. クレカ積立は月いくらまでできますか?
A. 上限は月10万円です。2024年3月の制度改正で月5万円から引き上げられました。三井住友カードの積立は、2024年5月の買付分から10万円まで積み立てられるようになっています。
Q2. 積立額を増やせば、ポイントも増えますか?
A. 積立額に応じてポイントは付きますが、付与率を決めるのは積立以外のカード利用額です。公式サイトにも、積立額は年間利用額の集計対象にならないと明記されています。具体的な付与率は、公式サイトの最新の条件を確認してください。
Q3. 積立額はいくらにすればいいですか?
A. 家計の状況によるので、一律の正解はありません。僕は、毎月の支出を把握したうえで、その額を積み立てても生活が回ると確信してから上げました。先に支出管理を固めるのがおすすめです。
Q4. 相場が下がったら、積立を止めたほうがいいですか?
A. 僕は止めていません。長期で考えているので、目の前の相場にはあまり意味がないと思っているからです。ただ、投資の判断は自己責任です。近く使う予定のお金は、そもそも投資に回さないことが大切です。
Q5. 夫婦で積み立てる場合、どうしていますか?
A. 新NISAの口座は1人1つなので、夫婦それぞれの口座で積み立てています。僕の家では、妻も同じ形で月10万円を積み立てています。
まとめ:昔の自分に伝えたいこと
「投資はお得なタイミングで、自分で判断して買うもの」
昔の僕は、どこかでそう思っていました。でも実際に続いているのは、判断をやめてからです。
一度設定したら、毎月決まった額が勝手に積み上がる。貯まったポイントも、勝手に投資に回る。相場を見ないから、止める理由も生まれない。
そのうえで、積立額を上げる前に支出管理を固めること。これを先にやっておくと、無理なく長く続けられます。
続かないものは、意志ではなく仕組みで潰す。お金も同じでした。
最後に、今日やることをひとつだけ。
今月の支出を、ざっくりでいいので書き出してみてください。毎月いくらなら無理なく積み立てられるか。それが分かれば、あとは仕組みに任せるだけです。
※本記事の情報は2026年9月時点のものです。制度・ポイント付与率・カードの条件は変更される場合がありますので、必ず公式サイトで最新の条件をご確認ください。
※本記事は著者個人の実践記録であり、特定の金融商品の購入を勧めるものではありません。投資信託は元本保証ではなく、投資の判断はご自身の責任で行ってください。

